




フリーランスへのWeb制作の発注で、支払いまわりの確認事項は「契約・源泉徴収・タイミング・証憑・消費税」の5点だけです。この5点を契約時に固めておけば、支払いでつまずく要素はほぼなくなります。逆に言うと、金額だけ決めて契約書と請求書の流れを後回しにした案件は、検収でもめたり、経費処理の時期に証憑が足りなくなったりします。
押さえるべき内容は次の5つです。
- 契約:2024年7月の法改正(いわゆるフリーランス新法)で、発注側にも書面交付や支払期日(60日以内)のルールが適用された
- 源泉徴収:Web制作のような業務委託の対価(外注費)は、法人が払っても原則不要
- タイミング:着手金+残額/後払い30日/月額制の3パターンが実務の主流
- 証憑:請求書・見積の保存が必要(電子取引はデータ保存)
- 消費税:2026年10月以降、免税事業者からの仕入れは原則として消費税の控除ができない
なお、私はWeb制作を受注しているフリーランスであり、税務の専門家ではありません。本記事は発注側の実務を整理する目的のもので、個別の判断は顧問税理士等の専門家に確認してください(出典は文中に公式ページのリンクとして示します)。
支払い実務の全体像:5ステップ
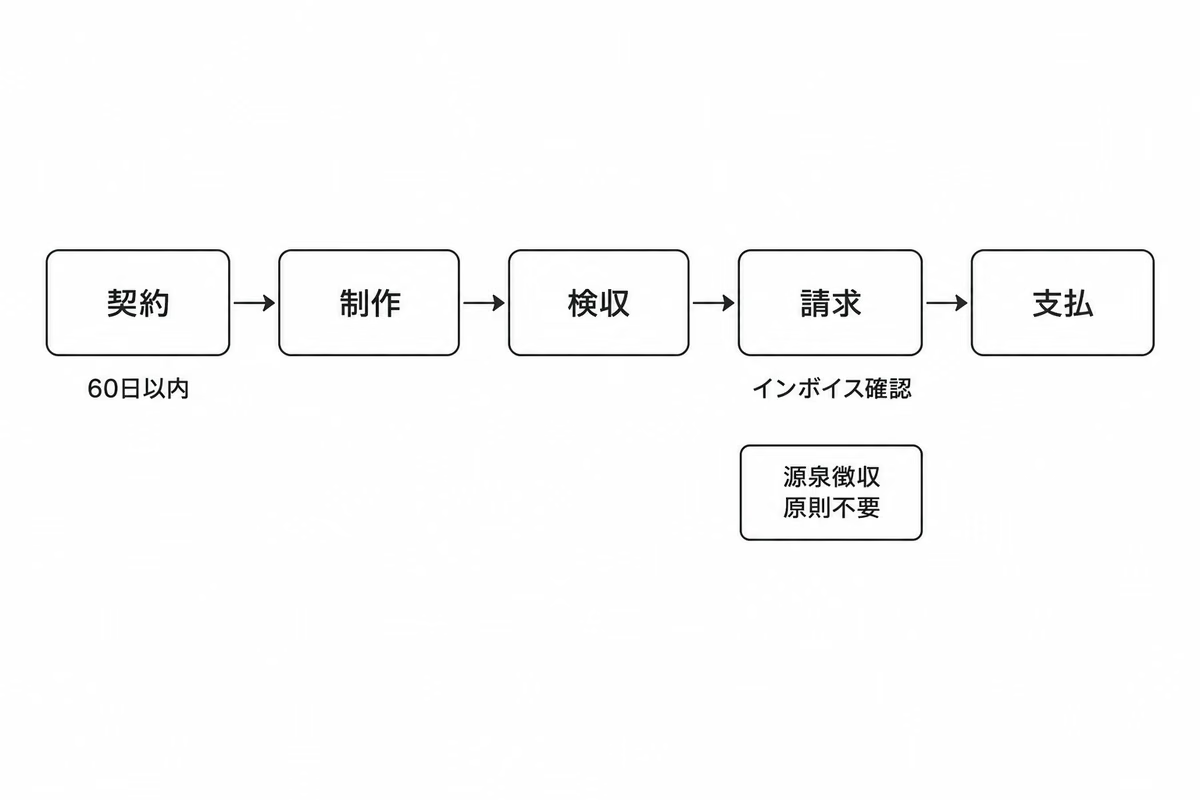
発注側の支払い処理は、次の5ステップの順番で進みます。支払いは最後の1ステップであり、その前に4つが固まっているかどうかで後々の負担が変わります。
- 契約(書面交付):発注内容・金額・支払期日を書面(電子含む)で交付
- 制作:進行中の連絡は、後の検収を楽にするために記録に残す
- 検収:完了条件を満たしたかを確認し、記録を残す
- 請求書の受領:消費税の計算と、インボイス(登録番号)の確認
- 支払い:契約の期日どおりに支払い、証憑を保存
以下、順に見ていきます。
まず契約:2024年7月から発注側にも義務がある
2024年7月1日の下請法の改正(通称・フリーランス新法)により、資本金1,000万円以下の事業者(個人事業主を含む)がフリーランス個人に業務を委託する場合も、下請法の保護対象になりました。つまり、従業員1人や少人数の会社・個人事業主がフリーランスにWeb制作を発注する場面でも、発注側に次のような義務が生じています。
| 発注側の義務・対応 | 内容 |
|---|---|
| 発注書等の書面交付 | 発注内容・対価の額・支払期日等を書面(電子データ可)で交付する |
| 支払期日 | 検収後、60日以内・できる限り短い期間で支払う |
| 遅延利息 | 期日を過ぎた分には遅延利息を支払う |
| 手付金 | フリーランスから手付金(着手金)の支払いを求められたら、対応に努める |
| 変更・中断時の扱い | 一方的な内容変更・キャンセルによる損失補償のルールを定める |
「60日以内」という期日は、多くの事業者にとって余裕のある枠ですが、期日そのものを契約書に明記していないと守りようがない点に注意してください。「支払いは相談のうえ」のような表記は避け、「請求書受領後30日以内に銀行振込」のように日数で書きます。
なお、フリーランス側に何か問題が起きたときの対処(途中で制作が続けられなくなった場合等)については、発注トラブルの実例と対策として、別記事でも扱う予定です。
源泉徴収は必要か:3分岐で判定する
源泉徴収の要否は、次の3分岐でほぼ判定できます。
| 発注者 | 受取人 | Web制作の業務委託費 | 判定 |
|---|---|---|---|
| 法人(または従業員2人超の個人事業主) | 個人事業主(フリーランス) | 業務委託の対価(外注費) | 原則不要 |
| 個人事業主(従業員2人以下) | 個人事業主 | 同上 | 不要(源泉徴収義務者に該当しないため) |
| いずれか | 個人 | 実態が雇用(給与)と評価される場合 | 必要(給与所得として) |
「法人が個人に払うと必ず源泉徴収」という誤解が広く見られますが、所得税法が定める源泉徴収対象の「報酬・料金等」(原稿料・講演料・広告掲載料等の所定の項目)に、Web制作のような業務委託の対価は原則として含まれないためです。国税庁のタックスアンサーでも、源泉徴収の対象は限定的に列挙されています(国税庁のタックスアンサー「報酬・料金等を支払うときの源泉徴収」参照)。
実務上、注意すべきは次の2点です。
- 実態が雇用に近づくと給与扱いになる:勤務時間の指定・専属性・指揮監督の程度が強い契約だと、外注費ではなく給与と評価され、源泉徴収の要否が変わります。「成果納品型の契約にする」ことが発注側の防衛になります
- 判断に迷ったらそのままにしない:依頼内容がデザイン・原稿等、源泉徴収対象の報酬に近い場合は判定が分かれる領域です。この場合のみ税理士への確認を推奨します
支払調書は必要か
源泉徴収をした報酬についてのみ、支払調書の作成・提出義務が生じます。Web制作の外注費(源泉徴収対象外)は、原則として支払調書も不要です。「個人事業主への支払いにはマイナンバー入りの支払調書が必要では?」という情報が流布していますが、これは源泉徴収対象の報酬(稿料・講演料等)の話であり、業務委託の対価には当てはまりません。対象外の支払いを無理に源泉徴収・支払調書の作成までしてしまうと、かえって実務が混みます。
支払いタイミング:実務は3パターン
支払いの時期は契約自由の領域ですが、Web制作の実務では次の3パターンに集約されます。
| パターン | 流れ | 向くケース |
|---|---|---|
| 着手金+残額 | 着手時30〜50%、納品・検収後に残額 | 複数月にわたる制作。双方の負担を平準化できる |
| 後払い | 検収後30日〜翌月末払い | 発注側の資金管理を優先したい中小案件 |
| 月額制 | 毎月定額(制作+保守を含む) | 継続的な更新があるサイト |
発注側から見たポイントは2つです。
- 着手金を払うなら残額に検収条件を付ける。着手金はフリーランス側の資金リスクへの対応として正当な慣行です(前述のとおり、フリーランス新法でも手付金への対応努力が規定されています)。全額前払いを求められた場合は、「着手金+検収条件付き残額」への分割を提案すると、双方が折り合いやすくなります
- 検収の完了条件を先に定義する。「完成」の定義がないと、支払い時期も決まりません。公開時点での動作確認・主要ブラウザ表示・素材の権利処理など、完了条件を契約書の1項目に落とし込んでおきます
消費税とインボイス:2026年10月から変更点あり
ここが、2026年現在の発注側実務で最も新しい論点です。
- 相手が消費税の免税事業者(売上1,000万円以下等)でも、発注自体はこれまでどおり可能です
- ただし消費税の仕入税額控除には、原則としてインボイス(適格請求書)が必要です(2023年10月〜)
- 免税事業者からの仕入れについては、2026年9月30日までは経過措置で課税売上割合に応じた一定の控除が認められていましたが、2026年10月1日以降は原則として控除ができなくなります
つまり、10月以降に発注する案件では、「取引先がインボイス登録(適格請求書発行事業者)しているか」が支払側の実務に直接影響します。確認は、国税庁の公表サイトで相手の名称・登録番号を検索するだけです。影響の大きさは発注側の課税売上割合次第なので、金額の大きな発注ほど事前の確認をおすすめします。免税事業者の制作者を優遇する意図はなくても、発注側の都合で選択肢が狭まる場面は現実に起こるため、価格交渉と合わせて話し合いになる論点です。
証憑と経費:保存のルール
支払い後の実務は、経費計上と証憑保存です。
- 経費(外注費)として計上する:請求書・振込明細を帳簿と合わせて保存します。発注者が個人事業主なら確定申告の青色申告帳簿、法人なら決算の外注費勘定です。勘定科目の整理(リニューアル費用の会計処理など)はリニューアルの費用と勘定科目を参照してください
- 電子取引のデータ保存:メールやクラウドサービスで受け取った見積・請求書は電子取引に該当し、2024年1月以降は全事業者にデータでの保存義務があります。印刷して紙保存するのは原則として認められません
- 契約書の印紙:請負契約の金額による第2号文書の課税が原則ですが、電子契約は非課税です。詳細は制作契約書の実務で解説しています
よくある質問
Q. 源泉徴収をしないままで問題ないですか?
Web制作の業務委託費(外注費)は源泉徴収対象外なので、しないままで問題ありません。問題になるのは、実態が給与と評価されるケースや、源泉徴収対象の報酬(原稿料等)に該当するケースを見誤った場合です。迷う依頼内容のときだけ税理士に確認してください。
Q. 個人事業主から個人事業主への発注でも源泉徴収は必要ですか?
原則不要です。源泉徴収の義務は、法人または常時2人を超える従業員に公正な報酬を支払う個人事業主等に課されるもので、従業員の少ない個人事業主は義務者に該当しません。
Q. 全額前払いを求められました。応じるべきですか?
応じる義務はありませんが、全額拒否も進行を硬くします。実務の折半案は「着手金30〜50%+検収条件付き残額」です。着手金はフリーランス側の資金リスクへの正当な対応であり、残額を検収条件にすることで発注側の防衛も保てます。プラットフォーム(ココナラ等)経由なら、代金の預かり(エスクロー)機能がこの役割を果たします。
Q. 支払調書は毎年出すものではないのですか?
源泉徴収をした報酬についてのみ毎年作成・提出します。Web制作の外注費は対象外なので、出す必要はありません。対象の報酬(稿料・講演料等)を併せて支払っている場合はその分だけ必要です。
Q. 相手からインボイス(適格請求書)を出せないと言われました。
その相手は免税事業者です。発注自体は可能ですが、2026年10月以降はその支払いに対する消費税の仕入税額控除が原則できません。自社の課税売上割合によって影響が変わるため、金額の大きい発注ほど事前に顧問税理士へ相談してください。
まとめ:契約時に5点を固めれば支払いは詰まらない
- 契約書に支払期日(日数)を明記する。フリーランスへの発注は下請法の保護対象になり、発注側にも書面交付の義務がある
- 源泉徴収は原則不要(Web制作の業務委託費=外注費)。迷うのは依頼内容が稿料等に近い場合のみ
- 支払いタイミングは着手金+残額/後払い/月額制の3パターン。着手金には検収条件付き残額をセットにする
- 2026年10月以降は免税事業者からの仕入れが原則控除不可。大きな発注ほどインボイス登録の確認を
- 請求書・見積は電子データのまま保存する(電子取引の保存義務)
私自身、受注側として「契約書に支払期日と検収条件が書かれている発注者」の案件は、支払い関係のすれ違いが起きにくいと実感しています。書類の整った発注者は、フリーランス側からも信頼され、結果として良い案件を優先してもらえる傾向があります。
制作の発注・お見積りのご相談はお問い合わせフォームからどうぞ。支払い条件・契約書の項目についても、実務の立場からご相談に乗ります。
※本記事は発注側の実務の整理を目的としたものであり、税務の個別判断は顧問税理士等の専門家にご確認ください。
シェア

